国防航天拉动需求,供应链韧性成复合材料行业新主线
发表时间:2026-10-22 10:38:32 作者:超级管理员 阅读数:7近期,多家机构与产业链反馈显示,航空航天复合材料行业的重心正在发生明显转移:一边是国防与航天需求快速升温,另一边是各国对供应链自主可控的诉求不断抬升,区域化产能布局逐步取代过去单纯的全球化采购逻辑。
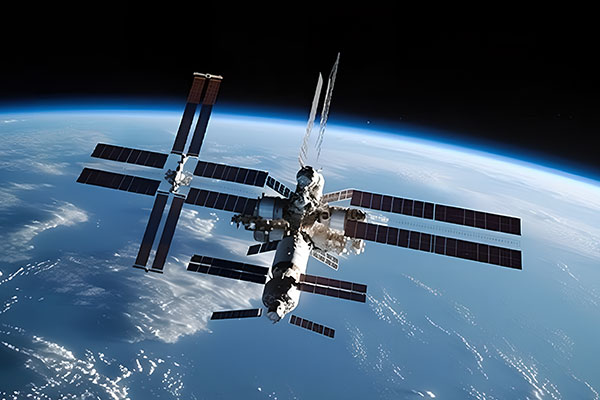
从需求端看,国防装备与商业航天成为*确定的增长引擎。低轨卫星星座规模化组网、火箭重复使用技术推进,让轻量化直接转化为发射成本优势,卫星主承力结构、桁架、整流罩等部位对碳纤维复合材料依赖度较高。同时,低成本反无人机、高超声速等新装备,也在推动复材从“高性能”走向“批量可负担”,快速固化、自动化成型工艺因此受到更多关注。
从供给端看,供应链韧性被提到与材料性能同等重要的位置。欧洲玻璃纤维护与树脂行业组织曾联合发声,强调强化本土复材供应链对欧盟产业韧性和长期战略自主的意义,并提出贸易防御、降低能源成本、支持本土低碳产品等政策建议。头部厂商也在通过多国建厂、区域化中间基材布局来提升交付稳定性,缩短供货周期。
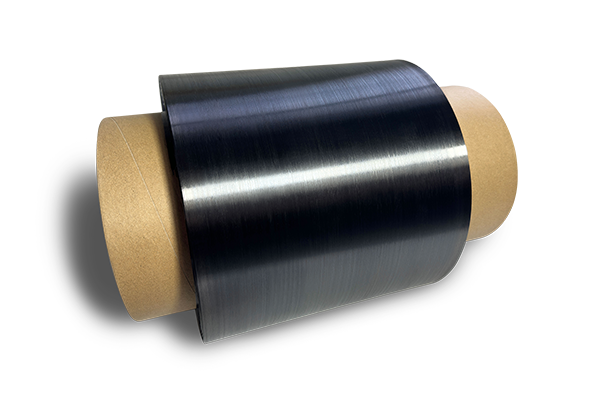
过去热塑性碳纤维长期被日本和欧美少数企业掌握,技术保密、价格高昂,且国内在树脂浸润、孔隙率控制、大尺寸构件成型等方面存在明显短板。智上新材料科技较早切入这一方向,通过自主研发形成“新装备+新工艺”技术体系,在引丝、展丝、预热、浸渍、冷却收卷等环节逐步打通,实现了连续碳纤维增强PPS、PEEK等热塑性单向预浸带的批量化生产,并具备从预浸带到热塑性零部件的完整能力。其东台基地以连续碳纤维增强热塑性复合材料为主打,拥有自主研发的整套单向带生产线,产品应用于轨道交通、医疗器械、精密机械等领域。
不过行业仍需清醒,热塑性要大规模进入民机主承力结构,焊接工艺、过程控制、无损检测和适航认证仍是漫长过程,业界普遍采用试样、子元件再到全尺寸组件的积木式验证路径。
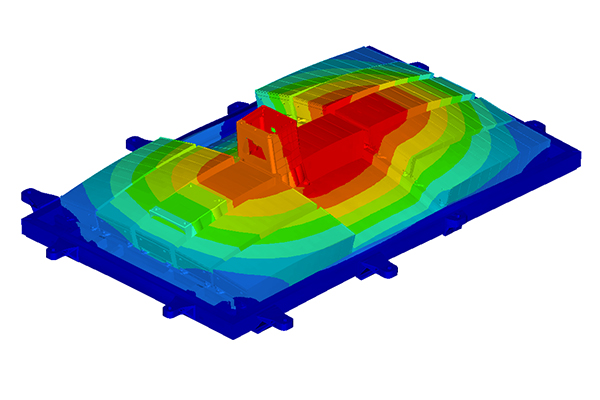
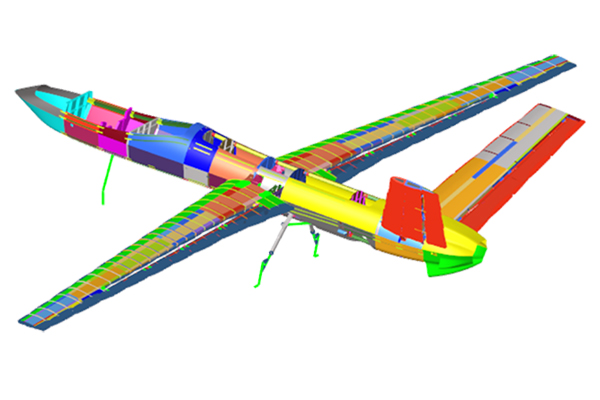
因此,复材企业的竞争正在从卖材料转向提供设计、仿真、结构优化到定制化生产的整体方案。谁能把材料稳定性、交付速度和成本同时做好,谁就能在国防航天与低空经济的窗口期站住位置。